不動産を売却したとき、「税金はどれくらいかかるのだろう」と不安に感じる方は多いでしょう。売却益が出た場合には譲渡所得税が発生しますが、その金額は所有期間や物件の種類、さらには使える特例があるかどうかによって大きく変わります。
何も知らずに売却を進めてしまうと、想定外の税負担を負うことになりかねません。一方で、正しい知識を持って売却のタイミングや特例の活用を検討することで、合法的に税負担を軽減できる可能性があります。
特に相続した不動産や長年住み続けたマイホームを売却する場合は、節税につながる特例が複数用意されていますので、事前に把握しておくことが大切です。
本記事では、不動産売却にかかる税金の仕組みを基本から丁寧に解説します。さいたま市中央区・桜区での売却を検討している方も、ぜひ参考にしてください。
不動産を売却すると税金はどう発生するのか
不動産を売却した際に発生する税金のうち、最も重要なのが譲渡所得税です。ただし、売却すれば必ず税金が発生するわけではなく、売却によって「利益が出た場合」にのみ課税される仕組みとなっています。まずは税金が発生する仕組みの基本を理解しておきましょう。
譲渡所得の計算方法
不動産売却で課税対象となる「譲渡所得」は、以下の計算式で求めます。
譲渡所得=売却価格-(取得費+譲渡費用)
「取得費」とは、その不動産を購入したときにかかった費用のことです。購入代金のほか、仲介手数料・登記費用・印紙代・不動産取得税・リフォーム費用なども含まれます。なお、建物については経年劣化による減価償却費を差し引いた金額が取得費となる点に注意しましょう。
「譲渡費用」とは、売却にあたって直接かかった費用のことで、仲介手数料・測量費・解体費用・印紙代などが該当します。
この計算の結果、譲渡所得がプラスであれば課税対象となり、マイナスであれば税金は発生しません。利益が出たときにのみ税金が生じる仕組みです。
参照元:国税庁「No.3202譲渡所得の計算のしかた(分離課税)」
取得費が不明な場合は「概算取得費」に注意
購入時の売買契約書や領収書が手元にない場合など、取得費が不明なときは「概算取得費」として売却価格の5%を取得費とみなすことが認められています。
しかし、実際の購入額が売却価格の5%を大きく上回るケースがほとんどであるため、概算取得費を使うと課税される譲渡所得が大幅に膨らみ、税負担が増える可能性があります。購入時の書類は大切に保管しておくことが、節税の観点から非常に重要です。
税率は所有期間によって大きく変わる
不動産売却によって得た譲渡所得は、給与所得などとは合算せずに「分離課税」として個別に計算されます。
そして適用される税率は、売却した年の1月1日時点での所有期間によって大きく異なります。この点を理解しておくことが、売却タイミングを考えるうえで非常に重要です。
短期譲渡所得と長期譲渡所得の違い
所有期間によって「短期譲渡所得」と「長期譲渡所得」の2種類に区分され、適用税率が異なります。
| 区分 | 所有期間の基準 | 所得税 | 住民税 | 復興特別所得税 | 合計 |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 0.63% | 約39.63% |
| 長期譲渡所得 | 5年超 | 15% | 5% | 0.315% | 約20.315% |
注意が必要なのは、所有期間の判定基準が「売却した年の1月1日時点」であるという点です。
たとえば2021年8月に取得した物件を2026年10月に売却した場合、暦上の経過期間は5年を超えているように見えます。
しかし、所有期間の判定は「売却した年(2026年)の1月1日時点」で行うため、2021年8月取得の物件は2026年1月1日時点でまだ4年5か月しか経過しておらず、5年以下の短期譲渡所得となります。
この物件が長期譲渡所得として扱われるのは、2027年1月1日以後に売却した場合です。
短期と長期では税率がほぼ2倍異なるため、売却時期をわずかに調整するだけで税負担が大幅に変わることがあります。売却を検討する際は、所有期間を事前に確認することが節税の第一歩といえるでしょう。
2026年の税制改正で押さえるポイント
税制は毎年見直しが行われており、2026年(令和8年)度も不動産に関わる改正が複数実施されています。売却を検討している方は、最新の制度変更を把握したうえで進めることが大切です。
①居住用財産の特例の適用期限が延長
居住用財産(マイホーム)の売却に関する以下の特例について、令和8年度税制改正により適用期限が延長されました。
- 特定の居住用財産の買換え等の場合の長期譲渡所得の課税の特例
→ 適用期限:令和9(2027)年12月31日まで延長(令和8年1月1日以後の譲渡に適用)
- 居住用財産の買換え等の場合の譲渡損失の損益通算および繰越控除
→ 適用期限:令和9(2027)年12月31日まで延長(令和8年1月1日以後の譲渡に適用)
- 特定居住用財産の譲渡損失の損益通算および繰越控除
→ 適用期限を2年延長(正確な期限は国税庁の最新情報をご確認ください)
住み替えや買換えを検討している方にとっては、引き続き活用できる可能性がある特例です。
参照元:公益社団法人全日本不動産協会「令和8年度税制改正大綱住宅・不動産関連の主な改正項目」
②相続した不動産の売却に使える「取得費加算の特例」
相続によって取得した不動産を売却する場合、相続税の申告期限から3年以内に売却すると「取得費加算の特例」を適用できます。この特例では、相続時に支払った相続税の一部を取得費に加算できるため、課税される譲渡所得を圧縮し、税負担を軽減できます。
適用条件は以下のとおりです。
- 相続または遺贈によって取得した財産であること
- 相続税の申告期限の翌日以後3年以内に売却していること
- 相続税を納付していること
参照元:国税庁「No.3267相続財産を譲渡した場合の取得費の特例」
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
③空き家の売却に使える「被相続人の居住用財産に係る3,000万円特別控除」
親などから相続した空き家を売却する場合、一定の条件を満たすと譲渡所得から最大3,000万円を控除できる特例があります。この特例は「空き家の3,000万円特別控除」とも呼ばれ、相続後に空き家となった実家の売却で節税効果が大きく期待できます。
主な適用条件は以下のとおりです。
- 昭和56年5月31日以前に建築された家屋(旧耐震基準)であること
- 相続開始直前まで被相続人(亡くなった方)のみが居住していた家屋であること
- 相続から売却まで事業・貸付・居住用に使われていないこと
- 売却価格が1億円以下であること
- 相続開始日から3年を経過する日の属する年の12月31日までに売却すること
なお、2024年以降の改正により、相続人が3人以上の場合は控除額が2,000万円に縮小されています。適用を検討する場合は、必ず最新の条件を税理士に確認することをお勧めします。
参照元:国税庁「No.3306被相続人の居住用財産(空き家)を売ったときの特例」
④高所得者向けの「極めて高い水準の所得に対する負担の適正化」が強化
令和9(2027)年1月1日以後の所得から、株式や長期保有不動産の譲渡所得に対する課税が強化される見込みです。
「極めて高い水準の所得に対する負担の適正化」は、令和5年度改正で令和7年分からすでに導入されていましたが、令和8年度改正により、さらに見直しが進められます。
具体的には、追加課税の計算に用いる特別控除額が3.3億円から1.65億円に引き下げられるとともに、追加課税の税率は22.5%から30%に引き上げられます。
その結果、所得のすべてが株式・不動産の譲渡所得などの分離課税(15%)である場合、所得が約3.37億円を超えると追加課税が生じる仕組みです(令和9年分以後の所得から適用)。
一般的な不動産売却で影響を受ける方は限られますが、多額の売却益が見込まれる場合は、2026年中に売却を完了させることも選択肢として検討できるでしょう。
⑤貸付用不動産の相続税評価方法が見直し
相続開始前5年以内に取得・新築した一定の貸付用不動産については、路線価等ではなく「課税時期における通常の取引価額」で評価する方針が示されました。
賃貸不動産を活用した相続税節税への影響が大きく、投資用物件を保有している方は税理士への相談が欠かせません。
税制改正の内容は複雑であり、個人の状況によって影響が異なります。売却を検討している方は、最新の税率や特例の適用条件を税理士や信頼できる不動産会社に確認しながら進めることが大切といえるでしょう。
売却時の税金を抑えるための実践ポイント
不動産売却時の税負担を適切に管理するためには、事前の準備と正確な知識が欠かせません。ここでは、実践的な節税のポイントをご紹介します。税制は複雑なため、具体的な判断は必ず専門家に相談したうえで行うことが大切です。
購入時の書類を大切に保管する
取得費を正確に証明できると、課税される譲渡所得を正しく計算でき、概算取得費(売却価格の5%)の適用を避けられます。
購入時の売買契約書・領収書・仲介手数料の領収書・登記費用の明細・リフォームの費用明細などは、売却を検討する可能性があるうちは大切に保管しておきましょう。
万が一書類が見当たらない場合は、購入した不動産会社や司法書士事務所に問い合わせると、当時の書類が保管されている場合もあります。
長期譲渡所得になるタイミングを意識する
短期と長期では税率が約2倍異なるため、可能であれば売却した年の1月1日時点で5年超の所有期間になるタイミングを選ぶことが節税につながります。
売却希望時期が短期・長期の境目に近い場合は、数ヶ月待つだけで税負担が大幅に減ることがあるでしょう。ただし、市場動向や物件の状態なども考慮したうえで判断することが重要です。
使える特例を事前に把握しておく
マイホームの売却では「居住用財産の3,000万円特別控除」、相続した空き家の売却では「被相続人の居住用財産に係る3,000万円特別控除」など、条件を満たすことで大きな節税効果が見込める特例が複数あります。
特例の適用条件は複雑であり、確定申告での手続きも必要となるため、事前に税理士や不動産会社に相談しながら進めることが大切といえるでしょう。
参照元:国税庁「土地や建物を売ったとき」
専門家に相談して安心の売却を
不動産売却にかかる税金は、計算方法や特例の適用条件が複雑で、個人での判断が難しい場面も多くあります。売却を後悔しないためにも、地域の不動産事情と税務知識の両方に精通した専門家に相談することが大切です。
さいたま市エリアで売却を検討している方は、LIXIL不動産ショップ株式会社クオリティエステートも相談先のひとつです。
業界歴20年以上の代表が相談から引き渡しまで一貫して対応し、「なぜ売るのか」「売却後にどのような暮らしを実現したいのか」を丁寧にヒアリング。一人ひとりの状況や希望を踏まえ、できる限り高く、より良い条件で売却するための販売戦略を提案しています。
また、弁護士・司法書士・税理士などと連携しながら、相談窓口として必要な手続きや進め方を整理し、複雑な相続や財産整理も最後まで伴走してくれます。
◯株式会社クオリティエステートのHPを確認する
株式会社クオリティエステートのHPはこちら
◯株式会社クオリティエステートの評判記事を見る
LIXIL不動産ショップ 株式会社クオリティエステートの評判は|さいたま市中央区・桜区の不動産売却で選ばれる理由
さいたま市中央区・桜区でおすすめの不動産会社3選
さいたま市中央区・桜区での不動産売却を検討している方に向けて、第三者視点で厳選した3社をご紹介します。各社の特徴を比較しながら、自分の売却目的や優先事項に合った会社を選ぶことが、後悔のない売却への第一歩となるでしょう。
LIXIL不動産ショップ株式会社クオリティエステート
| 屋号 | LIXIL不動産ショップ |
| 会社名 | 株式会社クオリティエステート |
| 住所 | 〒330-0063 埼玉県さいたま市浦和区高砂2-2-21 平井ビル4F |
| 電話番号 | 0120-00-6060 |
| 公式サイトURL | https://www.q1estate.com/ |
さいたま市浦和区を拠点とする、LIXIL不動産ショップ加盟の地域密着型不動産会社です。
2015年の創業以来、さいたま市を中心に不動産売却を支援しており、宅地建物取引士をはじめとする複数の資格を持つ、業界歴20年以上の代表・石岡伸悟氏が、相談・査定から販売活動、契約、引き渡しまで一貫して担当します。
同社の大きな特徴は、一人ひとりの売却理由や、その先に実現したい暮らしを踏まえて販売戦略を組み立てる点です。「不動産に詳しい友人」として、査定額を提示する前に「なぜ売るのか」「売却後にどのような暮らしを実現したいのか」を丁寧にヒアリング。
相続・離婚・住み替え・任意売却など、一人ひとり異なる背景や希望、優先したい条件を把握したうえで、その目的を実現するために、物件ごとの販売戦略を組み立てます。販売活動では、レインズや不動産ポータルサイトへ掲載して待つだけでなく、想定する買主、価格、物件の見せ方、販売時期まで個別に設計。
チラシ・ポスティング・現地看板・オープンルームなども組み合わせ、画一的な方法や安易な値下げに頼らず、できる限り高く、より良い条件での売却を目指します。
Googleクチコミには、大手不動産会社へ半年以上依頼しても動かなかった物件が、同社との契約後1か月余りで成約したという声も寄せられています。
さらに、桜区出身・中央区在住の代表が、学校区や買い物環境、交通利便性、子育て環境など、地域で暮らすからこそわかる魅力を買主へ具体的に伝えます。物件そのものの条件だけでなく、その地域で実現できる暮らしまで訴求することで、価格だけで比較されにくい販売活動につなげています。
売却理由や希望を丁寧に汲み取ったうえで、自分に合った販売戦略を提案してほしい方、安易な値下げに頼らず、できる限り高く、より良い条件で売却したい方、他社で売却が進まず販売方法を見直したい方に向いている会社です。
◯株式会社クオリティエステートのHPを確認する
株式会社クオリティエステートのHPはこちら
◯株式会社クオリティエステートの評判記事を見る
LIXIL不動産ショップ 株式会社クオリティエステートの評判は|さいたま市中央区・桜区の不動産売却で選ばれる理由
三井のリハウス浦和センター
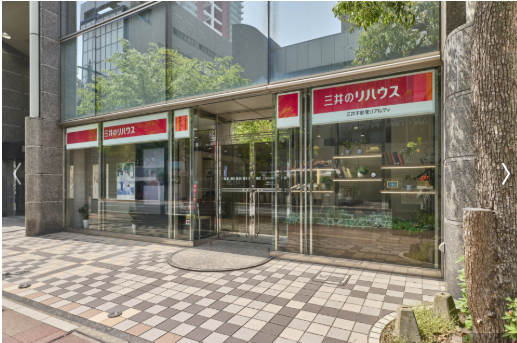
| 屋号 | 三井のリハウス 浦和センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 住所 | 〒330-0063 埼玉県さいたま市浦和区高砂2-2-3 JREさいたま浦和ビル1F |
| 電話番号 | 0120-377-231 |
| 公式サイトURL | https://www.rehouse.co.jp/store/urawa/ |
三井不動産リアルティグループの一員として全国に展開する大手不動産会社で、浦和センターはさいたま市周辺エリアの物件を広く取り扱います。
全国規模の広告ネットワークと大手ポータルサイトへの積極的な出稿により、幅広い層の買主へアプローチできます。
買取サービスも提供しており、住み替えや資産整理など早期現金化を希望する方にとって便利な選択肢です。大手ブランドの安心感と全国的な知名度を活かした売却を希望する方に向いているといえるでしょう。
◯三井のリハウス 浦和センターの評判記事を見る
三井のリハウス 浦和センターの評判・実績|さいたま市の不動産売却を検討している方へ
埼央建設株式会社
| 会社名 | 埼央建設株式会社 |
| 住所 | 〒338-0002 埼玉県さいたま市中央区下落合6-8-8 埼央ビル |
| 電話番号 | 048-855-3100 |
| 公式サイトURL | https://www.saiou-kensetsu.com/baikyaku/ |
1975年創業のさいたま市中央区に本社を置く老舗の総合不動産・建設会社です。JR埼京線「与野本町」駅から徒歩3分という好立地で、賃貸管理・テナント管理・不動産売買・不動産買取・建築施工まで幅広く手がけています。
売却後のリフォームや賃貸管理まで含めたワンストップ対応が最大の魅力で、売却だけでなく住まいに関するあらゆる相談を一括して任せたい方に向いています。
仲介と買取の両方に対応しており、急ぎの事情がある方にも柔軟な対応が期待できるでしょう。地域密着で長年実績を積み重ねてきた会社を選びたい方に特におすすめです。
◯埼央建設株式会社の評判記事を見る
埼央建設株式会社の評判・口コミは?さいたま市中央区密着の不動産会社|売却の選択肢のひとつに
まとめ
本記事では、不動産売却にかかる税金の基本的な仕組みから、所有期間による税率の違い、節税につながる特例の概要、そして2026年度の税制改正のポイントまで解説しました。最後に重要なポイントを振り返っておきましょう。
不動産売却で課税される譲渡所得は「売却価格-(取得費+譲渡費用)」で計算され、利益が出た場合にのみ税金が発生します。適用税率は所有期間によって大きく異なり、5年以下の短期譲渡所得では約39.63%、5年超の長期譲渡所得では約20.315%となります。
売却タイミングを少し調整するだけで税負担が大幅に変わる可能性があるため、所有期間の確認は必須です。また、相続した空き家の売却や自宅の売却では、条件を満たすことで最大3,000万円の特別控除を受けられる特例もあります。
税制は頻繁に改正されるため、最新情報の確認と専門家への相談が欠かせません。さいたま市中央区・桜区での売却を検討している方は、地域の不動産事情と税務知識の両方に精通した会社に早めに相談することをおすすめします。
◯合わせて読みたい記事
LIXIL不動産ショップ 株式会社クオリティエステートの評判は|さいたま市中央区・桜区の不動産売却で選ばれる理由
株式会社東宝ハウス浦和の口コミ・評判|強み・注意点・向いている人を徹底解説
センチュリー21ウインズホーム さいたま店(株式会社ウインズホーム)の口コミ・評判|さいたま市中央区・桜区で不動産売却を考えている方へ